Ставкаот 16,9 %
Суммадо 50 млн ₽
Платёж в месяцот 93 272 ₽
Сделка с минимумом визитов, документы привезут
Лицензия ЦБ № 2673
Готовую квартиру видно целиком: дом, соседей, двор, реальное состояние. Въехать можно сразу после сделки. Зато льготные программы на вторичный рынок почти не распространяются, и ставка здесь, как правило, рыночная.
Банк проверяет не только вас, но и объект: заказывает оценку, смотрит год постройки, перекрытия, законность перепланировок. Свою проверку всё равно сделайте — выписка из ЕГРН, история переходов права, прописанные жильцы, согласие супруга продавца. От потери права собственности защищает титульное страхование, оно особенно уместно, если квартира недавно меняла владельцев.
Такой кредит подходит, когда важны готовое жильё и понятные условия, а не льготная ставка.
Сравнивайте предложения по полной стоимости кредита и требованиям к объекту, а не только по ставке.
Низкая ставка в рекламе часто действует только при полном наборе услуг. Прежде чем соглашаться, посчитайте переплату с каждой услугой отдельно и сравните с вариантом без неё.
| Организация и продукт | Ставка | Сумма | Первый взнос |
|---|---|---|---|
 Вторичное жильё ВТБ | от 18,4 % | до 100 млн ₽ | от 20,1 % |
 На вторичное жильё Т-Банк | от 16,9 % | до 50 млн ₽ | от 20 % |
 Готовое жильё Сбербанк | от 19,8 % | до 100 млн ₽ | от 20,1 % |
 Без первоначального взноса Абсолют Банк | от 18,9 % | до 20 млн ₽ | Без взноса |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Вторичное жильё даёт возможность заехать сразу и оценить квартиру вживую, но ставка обычно рыночная, а требования к объекту строже. Выигрывает тот, кто заранее считает полную стоимость кредита, самостоятельно проверяет квартиру и не спешит с задатком.
Для жителей Бора лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Нижегородской области. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.
По ипотеке в каталоге 16 предложений, а минимальная ставка составляет 5,89%. Семейная программа в каталоге для Бора присутствует: она рассчитана на семьи с детьми и подходит для покупки новостройки или строительства дома. Сельская программа в Боре не подходит: она для малых городов до 30 тысяч жителей, а здесь около 78 тысяч. Дальневосточная и арктическая программы здесь не действуют, так как они только для ДФО и Арктической зоны. Ставка в каталоге зависит от первоначального взноса и срока, поэтому минимум — ориентир.
Сделку по ипотеке в Боре можно провести в одном из 13 отделений банков, и проще всего сверить условия с офисами ВТБ, которых здесь четыре, и Сбербанка с тремя отделениями. Залог страхуется обязательно, а страхование жизни добровольно, но без него банк может поднять ставку. Полис можно купить у любой страховой, аккредитованной банком, и в городе страховых офисов пять, включая Росгосстрах на улице Пушкина, 71. С понедельника по четверг Росгосстрах работает с 08:00 до 17:00, в пятницу до 16:00, с перерывом 12:00–12:48.
Если хочется сравнить программы, ближайший Нижний Новгород находится в 5 километрах, и там 214 отделений банков, а в Дзержинске, в 40 километрах, 29 отделений. Перед подписанием договора стоит сверить полную стоимость кредита, которая указана в рамке, и помнить, что досрочно погасить кредит можно без комиссии.
Бор: 13 отделений 8 банков. Больше всего точек: ВТБ — 4, Сбербанк — 3, Ак Барс Банк — 1. Самая высокая оценка посетителей — улица Ленина, 129 (Альфа-Банк): ★ 4,9 по 123 отзывам. По выходным точки закрыты.


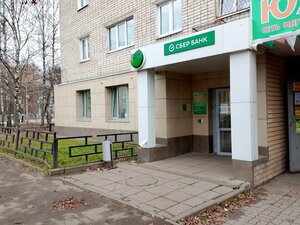


Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Боре работают тринадцать отделений банков, и самый представленный здесь — ВТБ с четырьмя офисами. Сбербанк держит три отделения, а Ак Барс Банк, Альфа-Банк, Банк ПСБ, Россельхозбанк, Совкомбанк и НБД-Банк представлены по одному. Офисы разбросаны по улице Ленина, Стеклозаводскому шоссе, Интернациональной улице, Новой улице, 2-му микрорайону и улице Максима Горького. Лучше всего оценено отделение Альфа-Банка на улице Ленина, 129: рейтинг 4,9 по 123 отзывам, работает с понедельника по пятницу с 09:00 до 18:00.
В выходные отделения не работают, круглосуточных среди них тоже нет, поэтому срочные дела в субботу лучше перенести на понедельник. Банкоматов в городе 46, и 11 из них работают круглосуточно: больше всего их у Сбербанка (19), затем у ВТБ (6). Если нужного банка в Боре нет, ближайший большой город — Нижний Новгород примерно в 5 километрах, там 214 отделений. Среди банков из каталога, которых здесь нет, есть Газпромбанк, Райффайзенбанк, Ренессанс Банк и ОТП Банк.
Для повседневных операций хватает нескольких знакомых офисов и банкоматов, а заявки на кредиты и открытие счетов удобно оформлять дистанционно, не выезжая в другой город. Региональный Ак Барс Банк тоже есть в Боре, и его отделение стоит рассмотреть, если нужен местный партнёр. Время в Боре совпадает с московским, так что часы работы банков можно сверять без пересчёта.
Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.
По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.
Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.
По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.